こんにちは!セキララ子です☺️
自己破産を考え始めた頃、私が一番知りたかったのは、難しい制度の話よりも、「で、自己破産した後って普通に暮らせるん?」でした。
ネットで調べると、「信用情報」「免責」「資格制限」「官報」みたいな怖そうな言葉が次々出てきます。
クレジットカード作れなくなる?
家も借りられない?
会社にもバレる?
家族にも迷惑をかける?
 セキララ子
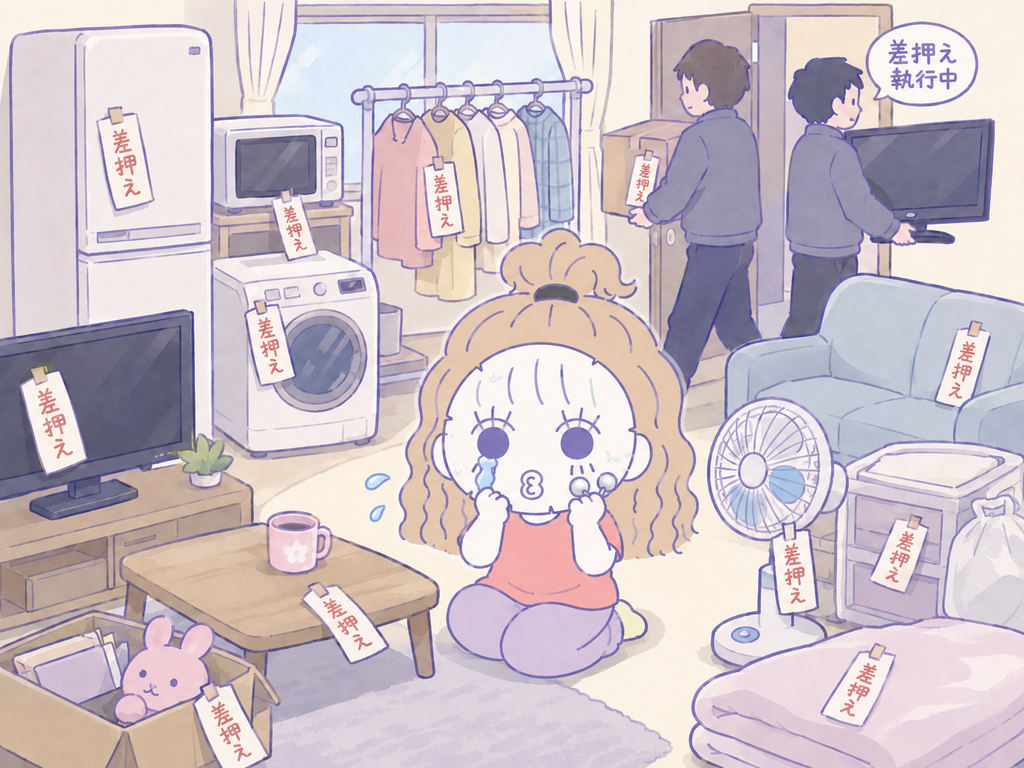
よくわからないが故に、昔テレビで見た家財全部に「差押」って書いた紙貼ってあってもう夜逃げしかないのか…?みたいなの想像してました。
でも、実際に自己破産をして、その後も生活してきた今はこう思っています。
いや、自己破産できてハッピー!最高!という意味ではないですよ?💦
借りたお金を返せなくなったことは、普通に恥ずかしく思うし、手続き中もやるせなさや自己嫌悪はありました。
それでも、督促の電話に怯えながら、返済のためにまたお金を借りる生活を続けるのはもう沢山だったんです!変わりたい!でも変わり方や変わるきっかけが掴めずに同じところをぐるぐると回るしかない私にとって自己破産は完全に人生を変えるきっかけになりました。
この記事では、自己破産後に私の生活がどう変わったのかを、いいことも不便だったことも、両方ありのまま書いていこうと思います!
セキララ子「自己破産した後の生活が想像できなくて怖い」という人は、まずこの記事を読んでイメトレしてみてください。
自己破産しても、生活は思っていたより全然普通
自己破産をすると、確かにできなくなることはあります。でも、私が手続き前に想像していたような、「仕事も家も全部失って、社会から追放される」みたいなことにはなっていません。
実際に大きく変わったのは、クレジットカードやローンを使って、先に買って後から払う生活がしにくくなったことです。ざっくり言うと、こんな感じ。
| 項目 | 自己破産後はどうなる? |
|---|---|
| 借金 | 免責が確定すると、税金など一部を除く多くの借金について支払責任が免除される |
| クレジットカード | 一定期間、新規作成や更新が難しくなる |
| ローン | 住宅・車・カードローンなどの審査に通りにくくなる |
| スマホ | 回線は使えても、端末の分割審査に通りにくい場合がある |
| 賃貸 | 自己破産だけで一律に借りられなくなるわけではない |
| 仕事 | 会社へ自動的に連絡されるわけではない。一部の職業は手続き中の制限に注意 |
| 銀行口座 | 一生使えなくなるわけではない |
| 家族 | 家族までブラックになるわけではない |
| 戸籍・住民票 | 自己破産したことは記載されない |
| 選挙権・パスポート | 自己破産だけを理由に失うことはない |
もちろん、持っている財産、保証人の有無、仕事、借入先によって影響は変わります。でも、自己破産を申し立てたからといって、翌日から生活がガラッと変わるわけではありません。普通に起きて、仕事へ行って、ご飯を食べて、スーパーで買い物して、寝て起きて。びっくりするぐらい、今まで通りの生活を送れます。
私が「自己破産してよかった」と思う一番の理由
私が一番救われたのは、借金の残高がゼロになったことより、督促に追いかけられる毎日が終わったことでした。
返済が滞っていた頃は、スマホが鳴るたびに心臓がギュッと痛くなっていました。
誰かと一緒にいる時に電話がかかってくるともう最悪。
「出なくていいの?」に対して「ううん、大丈夫〜。多分、銀行の勧誘ちゃうかな〜。ははははは」と息をするように嘘をつく自分に超自己嫌悪。
家に帰るたびに、郵便受けに白い封筒が入っているのを見ると「また何か来た」と胃が重くなる。支払日が近づくと、朝から晩まで頭の中はお金のことばかり。
- 今日は何を払う?
- どこならまだ借りられる?
- 今月はなんとかなった。来月は?どうしよ…。
セキララ子毎月まったく同じことで悩んでいるのに、改善の仕方がわからず状況は悪化する一方でした。
弁護士さんに相談したら、ものすごくあっさり電話がかかってこなくなった
私の場合、弁護士さんへ依頼して、借入先に受任通知が届いてから、本人(私)への直接の督促がストップ。ぴたりと電話がかかってこなくなりました。無料相談の電話をして、書類をやり取りして、だいたい1週間ほど。
実際、私の場合は無料相談の電話をしたその日に、2社の催促電話を止めることができました。
弁護士さんから借入先へ「今後は弁護士が間に入ります」という通知が届くまでには、少し時間がかかります。
そのため相談した時に、「今日、この電話を切ったあとに借入先から連絡が来たら、『弁護士さんに依頼して、間に入ってもらうことになりました』と伝えてください」と言われました。
そこで、実際にかかってきた電話でそのまま伝えてみたところ、
「あ、分かりました〜」と、驚くほどあっさり電話が終わったんです。あれだけ怖かった催促の電話が、それ以降本当にかかってこなくなって、正直ちょっと拍子抜けしました。
セキララ子「こんなひと言で止まるなら、もっと早く相談すればよかった……」と本気で思いました。ちなみに私は美容のローンやカードローンなど合わせて6社ぐらいから借り入れがありました。ううぅう。
「今日、借金の電話一本もなかったな」
いつも鳴っていた催促の電話が一本も鳴らなかった日の夜に感じたことを今でも鮮明に思い出します。
布団に入って目を瞑った瞬間に、ここは安心できる世界なんだと感じたり、お米を口に運んだ時、ご飯の温かさや、甘みが感じられました。
たぶん、借金で追い詰められたことがない人には「そんなん当たり前やん」と思われるかもしれませんが、ほんと自分の身から出た錆とはいえ、なかなかなストレスなんですよ…。
セキララ子二度と借金の滞納なんてしないと心に誓います!
返済のためにまた借りる不毛な生活をやっと止められた
借金が増えた理由は、人によって違います。生活費、病気、失業、奨学金、事業の失敗。
浪費やギャンブルが原因の人もいると思います。
私の場合は、美容に使ったお金など、正直「自分のせいやろ」と言われても仕方ない部分がありました。最初は、「来月払えばいい」「分割なら月々これぐらいやし大丈夫」そんな軽い気持ちだったんです。
でも、気づいた時には、返済するために別のところから借りるようになっていました。給料が入っても、自分の生活に使う前に支払いでほとんど消える。足りなくなった生活費は、またカードや借入で補う。一応返済はしている。延滞もしていない。
セキララ子でも実際は、借金を減らしているんじゃなく、横に移動させていただけ。ほとんどが利息の支払いで借金が全然減っていかない負のループ!借金の蟻地獄です!
今ならこれがやばいことって分かるのですが。どっぷり渦中にいる時は分からないんですよね〜。いや、たぶん薄々は分かってたけど、見て見ぬ振りをしたかったんだと思います。
「まだ返せてるし」
「延滞してないし」
「働いてるから大丈夫」
そうやって自分に言い聞かせているうちに、毎月の返済額が少しずつ増えていきました。自己破産してよかったと思う理由のひとつは、この終わりの見えない自転車操業を、いったん強制的に止められたことです。
クレジットカードが使えなくなって、実際どうだった?
自己破産後の生活で、一番分かりやすく不便になったのはクレジットカードです。自己破産をすると、信用情報機関に破産申立てや契約終了などの情報が登録されます。
その間は、
- 新しいクレジットカード
- カードローン
- 住宅ローン
- 自動車ローン
- ショッピングローン
- スマホ端末の分割払い
などの審査にものすごく通りにくくなります。手元にあるカードも、ずっとそのまま使えるとは限りません。途中で止まったり、更新されなかったりすることがあります。
当時の私は魔法のカードに完全に依存していたので「カードなしでどうやって支払いするん」と本気で思っていました。でも、生活してみたら、
- デビットカード
- 口座振替
- 銀行振込
- プリペイドカード
- QR決済へ現金チャージ
で、だいたい何とかなりました。
もちろん、クレジットカードしか使えないサービスもあります。ホテルの予約やレンタカーなど、「クレカあったら早いのにな」と思う場面はありました。ただ、私が普段使うネット通販やサブスクはデビットカードで払えるものが多かったので、日常生活で大きく困ることはありませんでした。
スマホは使える?端末の分割払いは?
自己破産したからといって、スマホの回線が使えなくなるなんてことはありません。ただし、スマホ本体を分割で購入する時は審査があります。そのため、自己破産後は端末の分割払いに通りにくくなる可能性がとても高いです。
なので私は自己破産後
- 今のスマホをできるだけ長く使う
- 一括で買える価格の機種を選ぶ
- 型落ちや中古も見る
- 最新機種を勢いで買わない
という考え方に変わりました。
セキララ子最新のiPhone、そりゃ欲しいです!欲しいけど、十数万円を「月々にしたら数千円やし」で買うのはやめよう!と考え方がいい意味で消極的になりました。
なお、携帯料金そのものを滞納している場合は、自己破産とは別の理由で回線契約に影響が出ることがあります。端末代の残りや携帯料金の滞納がある人は、相談の時に隠さず伝えてください。
自己破産後の賃貸契約は?
「自己破産したら家を借りられへん?」私もこの不安がよぎりましたが、自己破産した人は賃貸契約禁止、なんて決まりはないらしく、ネット調べでも自己破産後に普通に引っ越しをしている人はたくさんいました。ただし、全く気にしなくて大丈夫という話ではないようです。
影響が出やすいのは、
- 家賃のクレジットカード払いが必須
- 信販系の保証サービスを使う
- 過去に家賃を滞納している
- 収入に対して家賃が高い
自己破産したら仕事をクビになる?会社にバレる?働けない?
自己破産をしたからといって、裁判所から勤務先へ「この人、自己破産しました」と連絡が行く仕組みはありません。私も、自己破産したこと自体を理由に仕事を辞めるなんてことにはなりませんでした。
ただし、手続き中の期間だけ一部の仕事や資格に制限がかかることがあります。警備員、保険募集人、一部の士業などです。
また、仕事そのものに制限がなくても、
- 会社から借金をしている
- 給料の差し押さえが進んでいる
- 退職金見込額証明書の作成を会社に依頼する
- 手続きのために、会社関係の書類が必要になる
といった事情から、職場に知られる、バレてしまう場合もあります。
セキララ子会社や家族にバレたくない!って人は次の記事を読んでバレずに手続きを終えれそうかイメトレしてみてくださいね♪
家族までブラックになる?保証人がいる人は要注意⚠️
自分が自己破産したら、夫や妻、親、子どもまでローンを組めなくなるのでは?これも心配になりますよね?
信用情報は一人ずつ登録されるため、本人が自己破産したからといって、家族全員に同じ事故情報が載るわけではありません。家族のクレジットカードまで全部止まる、ということはないです。
ただし、次のようなケースは別です。
- 家族が借金の保証人になっている
- 夫婦の共同名義ローンがある
- 家族カードを使っている
- 今後、収入合算で住宅ローンなどを申し込む
特に保証人付きの借金は要注意です。本人が自己破産しても、保証人の支払義務までは消えません。請求が保証人へ行く可能性があります!
「家族にバレたくないから」と隠したまま進めると、あとで余計に大きな問題になることがあるので、保証人がいる借金は、最初の相談で必ず伝えましょう!


銀行口座は使える。でも借入先と同じ銀行なら確認して
自己破産すると、銀行口座も全部使えなくなるなんて噂もあります。でも、自己破産をしただけで、普通預金口座を持てなくなるわけではありません。
給料を受け取ったり、公共料金を口座振替にしたり、新しい口座を作ったりすることも基本的にはできます。ただし、その銀行からもお金を借りている場合は話が別です。
手続きのタイミングで口座が一時的に凍結され、預金と借金が相殺されることがあります。給料の振込先や生活費の口座が、借入先と同じ銀行になっている人は、弁護士さんへ依頼する前に相談してください。
自己破産後に不便だったこと、後悔は?
私の場合、普段の生活で大きく困ることはありませんでした。クレカしか使えないサービスでは不便もありましたが、それで生活が回らなくなったわけではありません。ただ、家族が増えて車が必要になったり、家を買いたくなったりしていたら、もっと困っていただろうなとは思います。
後悔したことは、もっと早く相談しなかったこと
私が後悔しているのは、自己破産したことよりも「まだ何とかなる」と思って、ひとりで粘り続けたことです。
毎月、給料が入れば返済で消え、足りない生活費はまた借りるの繰り返し。自己破産や債務整理のことは知ってはいましたが、なんとなく怖いイメージがあり、不安を払拭するために、夜中に何時間も検索したりしましたがネットに私が知りたい答えは載っているわけもなく、時間を無駄に過ごしてしまったことを後悔しています。
セキララ子もっと早く電話してたら、何か月もひとりでビクビクせんでよかったやんって今でも思います。無駄な借金もせずに済んだような気もします。
負のループから抜け出したいならまずは無料相談を本当に本当にお勧めします!
自己破産後、クレジットカードは何年作れない?
「何年たったら、またカード作れるん?」これはかなり気になるところだと思います。よく「自己破産後は5年」などと言われますが、実際は信用情報機関ごとに登録される情報や期間、数え始める時点が違います。
| 信用情報機関 | 主な加盟会社 | 登録期間の目安 |
|---|---|---|
| CIC | クレジット会社・信販会社など | 契約中および契約終了から5年以内が基本 |
| JICC | 消費者金融・信販会社など | 契約継続中および契約終了後5年以内など |
| 全国銀行個人信用情報センター | 銀行など | 破産・民事再生の官報情報は決定日から7年以内 |
ただし、登録情報が消えたら必ず審査に通る、という意味ではありません。
カード会社や銀行は、
- 現在の収入
- 勤続年数
- 他の借入状況
- 申込件数
- その会社での過去の取引
なども見て判断します。
信用情報から消えても、以前迷惑をかけた会社やそのグループでは、社内の記録によって契約が難しい場合もあります。だから「5年たった!片っ端から申し込もう!」はおすすめしません。
まずは信用情報を本人開示して、今どう登録されているか確認してから動く方が安全です。
そして、自己破産を経験した今思うのは、「いつまたカードを作れるか」よりも、「カードがなくても回る生活に戻せるか」の方が大事やったということです。
せっかく借金を整理しても、カードが作れるようになった途端に前と同じ使い方へ戻ってしまったら、また同じことを繰り返してしまいます。
自己破産後の生活について、よくある質問
自己破産したら、一生クレジットカードを作れませんか?
一生作れないと決まっているわけではありません。
信用情報の登録期間が過ぎ、現在の収入や借入状況などを含む審査に通れば、再び作れる可能性はあります。
ただ、登録が消えたら必ず通るわけではありません。
申し込む前に、CIC・JICC・全国銀行個人信用情報センターで本人開示をしておくと安心です。
自己破産したら、家族もローンを組めなくなりますか?
本人の自己破産情報が、家族の信用情報にそのまま登録されるわけではありません。
ただし、家族が保証人になっている借金、共同名義のローン、夫婦の収入を合算するローンなどは影響が出る可能性があります。
自己破産後も賃貸を借りられますか?
借りられます。
自己破産した人は賃貸契約ができない、という一律の決まりはありません。
ただし、保証会社、家賃の支払方法、収入、家賃滞納歴などによって審査結果は変わります。
自己破産したら会社をクビになりますか?
自己破産したことだけで、当然に解雇されるわけではありません。
裁判所からすべての勤務先へ自動で連絡される仕組みでもありません。
ただし、手続き中に資格制限を受ける仕事や、会社から借入がある場合、退職金の資料が必要な場合などは、専門家へ確認してください。
自己破産したことは戸籍や住民票に載りますか?
戸籍や住民票には載りません。
破産手続開始決定などは官報に掲載されますが、一般の人が普段見る戸籍や住民票とは別のものです。
もっと生々しいところは、noteにまとめてます
この記事では、自己破産後の生活を中心に書きました。
でも、実際の手続きでは、
- 裁判所からの郵便が届くたびにヒヤヒヤしたこと
- 退職金見込額証明書を会社へ頼めず、手続きが6ヶ月止まったこと
- 結局会社に自己破産をバラしてしまい嫌な思いをしたこと
- 手続き後半でなぜか給料差し押さえになったこと
- 同居人へどこまで話すか悩んだこと
など、一般的な制度説明だけでは伝わらない数々の出来事がありました。もっと詳しい体験談はnoteへまとめていきますので参考にしていただけたら幸いです!
コメント