こんにちは!セキララ子です☺️
「自己破産かぁ!もうコレに頼るしか……」
色々追い詰められて、この記事にたどり着いた方もいるかもしれませんが、自信を持ってください!
ここまで調べてこの記事に辿り着いた時点で、あなたはもう現実から目をそらさずにしっかり自分の過ちと向き合おうとしています!まずは自分を褒めてあげて欲しいです!
とはいえ、実際に調べ始めると、
「結局、どんな順番で進むの?」
「費用はいくらかかるの?」
「同居している家族や会社には絶対にバレたくない!」
こんな不安が次々に出てくると思います。
 セキララ子
数年前の私もそうでした…。夜中に布団の中でスマホを握りしめながら、自己破産について調べまくっていました。特にバレるかどうかね。
でも、出てくる情報は難しい言葉ばかり。
事務所によって書いてあることも違うし、結局なにからどー動けばいいのか分からなくて、何日間も時間を無駄にしてしまいました。
この記事では、私自身の経験をもとに、主にこの3つをまとめました。
① 借金が免除されるまでの流れ
② 実際にかかった費用
③ 会社や家族にバレやすいポイント(⚠️バレ注意ポイント)
読み終わる頃には、
「自己破産って、こういう順番で進むんや」
「ここは気をつけた方がいいんや」
と全体像が見えて、人生の再スタートに向けて一歩踏み出せるようになっているはずです!
セキララ子そうだったらいいな♪と思ってまとめます!頑張る!
まず全体像:自己破産は、こういう順番で進みます
難しい言葉は、今の段階で無理に覚えなくて大丈夫です。
まずは「どんな流れで進むのか」と「終わるまでにどれくらいかかるのか」だけ、ざっくり見ていきましょう!
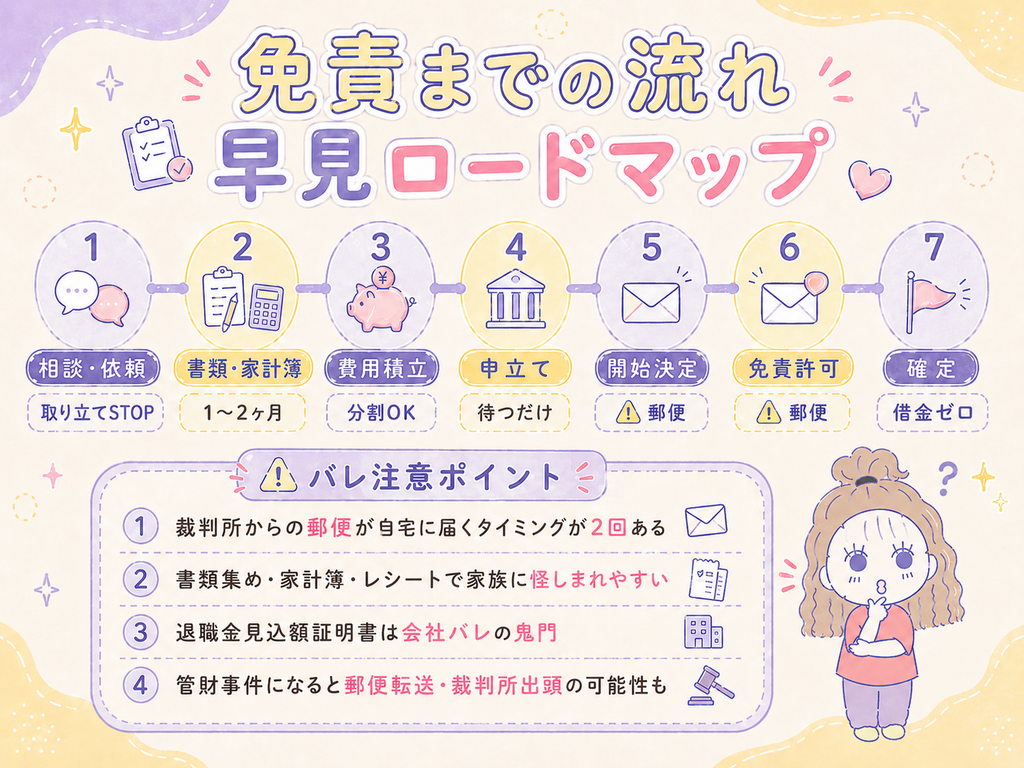
| STEP | やること | だいたいの期間 |
|---|---|---|
| STEP1 | 相談して弁護士・司法書士に依頼(取り立てがストップ) | 相談は即日でもOK |
| STEP2 | 書類集め・毎月の家計簿⚠️プチバレ注意&ラスボス級バレ注意❸ | 約1〜2ヶ月(いちばん大変) |
| STEP3 | 弁護士費用を積み立てる(貯まるまで) | STEP2と同時並行 |
| STEP4 | 積立が終わったら、弁護士が裁判所に申し立て | あなたは待つだけ |
| STEP5 | 「手続き開始=同時廃止」の決定が自宅に届く ⚠️バレ注意❶ | 申立てから約2週間〜1ヶ月後 |
| STEP6 | 「免責許可」の決定が自宅に届く ⚠️バレ注意❷ | STEP5から約2ヶ月後 |
| STEP7 | 官報に載って確定 → 借金の支払い義務が免除される🎉 | 免責決定から約2週間〜1ヶ月後 |
セキララ子申立てから借金の免除が確定するまでは、だいたい3〜4ヶ月、長くても6ヶ月くらいって感じです。
ただし、これは私が進めた「同時廃止」の場合。手続きの種類や状況によって期間は変わります。
ではここから、自己破産の流れを1つずつ見ながら、「どこで家族や会社にバレやすいのか」も一緒に整理していきましょう!
STEP1:弁護士に相談・依頼する/取り立てが止まる、最初の大きな一歩
まずは、弁護士事務所などに問い合わせて専門家に相談します。
私のおすすめの弁護士事務所さんは相談無料!問い合わせのみでもOK!債務整理経験者のスタッフさんが丁寧にヒアリングしてくれるので安心して胸の内を打ち明けられると思います♪


そして、正式に債務整理をすることが決定すると、借入先に「この人の債務整理を受任しました」という通知が送られます。これを受任通知といいます。
この通知が届くと、貸金業者から本人への直接の催促や取り立ては、基本的に全てストップ!私の場合は、相談の電話をしてから約1週間ほどで、あの地獄みたいな催促の電話が鳴り止みました。
セキララ子毎日スマホが鳴るたびに心臓がギュッとなっていたので、催促の電話が鳴らなかった日の夜は、「こんなに安心して布団に入れたの、いつぶりやろ……😭」と心底ホッとできました。
STEP2:書類集め・毎月の家計簿【いちばん大変なところ】
地味ですが、ここがいちばん大変で、「バレ注意ポイント」も集中します。期間は1〜2ヶ月くらい。
集める書類(私の場合)
「本当にお金がないんです」を裁判所に証明するため、けっこうな量の資料が必要です。私が弁護士さんの指示で集めたのはこんな感じでした👇
- 住民票、給与明細、源泉徴収票(過去2年分)
- 持ってる銀行口座、全部の「過去2年分の入出金履歴(←今は使ってない口座も含めて、全口座分出力しました)
- 保険の証券・解約返戻金がわかるもの
- 借金の一覧(明細・督促状など)
- 家計簿(毎月の収支を提出)
- 退職金見込額証明書(←これがいちばんの鬼門。詳しくは後半の【バレ注意❸】で!)
※必要な書類は事情や裁判所で変わるので、参考程度に見てくださいね。
⚠️ プチ・バレ注意ポイント
この書類集めの段階が結構厄介で、一人暮らしなら余裕なのですが、家族や恋人と同居していると、急に始まる大量の書類集めや、家計簿管理・レシート集めはやっぱり「なんで?」と怪しまれやすいですよね?でもこれは意外な方法で解決できます!
⚠️ プチ・バレ注意ポイントの回避方法
実はここ、副業を始めると、収入や経費を把握するために、レシートを残したり、家計簿をつけたりしても怪しまれにくくなるんです!弁護士費用捻出にもなって一石二鳥♪
詳しくは、自己破産中に始めた副業の話もみてね!
STEP3:弁護士費用を積み立てる
「弁護士に依頼する=お金がかかる」というイメージが強くてそんなお金ないよ!って後ろ向きになりがちですが、
弁護士費用は分割払いや積立で対応してもらえることが多いです!家計簿で管理しながら、毎月ちょっとずつ事務所に振り込んで、貯まったら申し立て、という流れです。
セキララ子なのでまずは“取り立てを止めて、一旦落ち着ける状態を作る”ことが大事だと思います!
💴 かかったお金
| 項目 | 金額(私の例) |
|---|---|
| 弁護士費用 | 約40万円 |
| 予備(詳しく調べる手続きになった時用) | +約20万円 |
| 合計 | 約60万円 |
「詳しく調べる手続き管財事件」が不要で済めば、予備の20万円は戻ってくる……という説明でした!
📝 この金額はあくまで私のケース。事務所・地域・状況で変わるので、目安として見て、正確な額は相談で確認してくださいね。
STEP4:裁判所へ申し立て(あなたは待つだけ)
費用がの積立が終わり、書類が揃ったら、弁護士さんが裁判所に申し立てをしてくれます。
ここまで来たらあとはプロにお任せ。あなたは基本待つだけになります。
ホットしたのも束の間、ここから先は、裁判所から「決定の書類」が自宅に届くタイミングが出てきます。実はここが、最初の正念場👇
STEP5:【⚠️バレ注意ポイント❶】「手続き開始=同時廃止」の決定が届く
申し立てからだいたい2週間〜1ヶ月後、裁判所から「手続きを始めます(=同時廃止)」という決定の書類が届きます。
問題はこの届き方。
裁判所からの決定は、受け取りにサインや受領印が要る、本人(か同居人)が手渡しで受け取るタイプの郵便で来ます。しかも封筒にはガッツリ裁判所の名前が。
同居している家族が受け取ったり目にしたりすると、自己破産の手続きに気づかれるきっかけになりやすい場面ですよね?私が手続き中に神経を使ったのも、まさにここでした。
ちなみに、この決定の届け先を「自宅」じゃなく「弁護士事務所」にできる場合もあるらしいのですが、ここは依頼先の弁護士事務所によって対応が変わるところ。私の場合は自宅に届くしか選択肢がなく、ドキドキしながら受け取っていました。
私は一人暮らしの時に自己破産の手続きを始めました。ところが、退職金見込額証明書を会社へ頼めず、手続きが6ヶ月ストップ。その間に彼氏が私の家へ住むことになり、同棲が始まりました。
まだ手続きは終わっていなかったので、そこから届く裁判所の書類を、同棲中の彼氏に知られず受け取らないといけなくなったんです。
STEP6:【⚠️バレ注意ポイント❷】「免責許可」の決定が届く
STEP5の決定のあと、約2ヶ月の「待ち期間」があります。これは、お金を貸してた会社が「免責に反対しないか」を確認する期間。
特に反対がなければ、その期間が終わってすぐ、裁判所が「免責許可」の決定を出してくれます。
そして、この免責の決定の書類も、STEP5と同じく自宅に届きます。 つまり、裁判所からの“受け取りにサインが要る郵便”は、手続き中にだいたい2回やってくる、ということ。バレ注意ポイントが最低でも2回ある、と思っておいてください。
同時廃止だと、裁判所に出向く「面談(免責審尋)」が省略されることも多いです。私は一度も出向かずに弁護士事務所にすら行かずに全てオンラインと郵送で手続きを終えることが出来ましたが、これも裁判所によるので、出頭が必要になるケースもあると言うことは頭に置いておいて欲しいです。
STEP7:官報に載って免責確定 → 返済義務が免除される!
免責の決定が出たあと、それが官報という国の機関紙に載って、約2週間〜1ヶ月で「確定」します。ここでようやく、免責の効力が確定。場合によっては税金や一部の債務など、免責されないものもありますが、多くの借金について、支払い義務が免除される状態になります。
セキララ子毎月弁護士事務所に送る家計簿のおかげでこの頃には無駄遣いせず、身の丈に合った生活をする癖がついてるはずです!同じ失敗は2度としないぞ!と生まれ変わった自分にも出会えてるはず☺️
「官報に載るって、職場や近所にバレるってこと!?」
不安になる気持ちはものすごく良くわかります!でも本当にそこまで心配しなくても「役所・金融機関・士業の事務所に勤めてる知り合いがすぐ近くにいる」とかでなければ、一般の人が日常的に見る可能性はひわめて低い可能性の方が大きいと思います。
【⚠️バレ注意ポイント❸】でも実は、1番の難関はSTEP2の「退職金見込額証明書」!
家族に内緒にするのも大変だけど、会社にもバレたくない人にとっては、ここがいちばんの鬼門!
退職金見込額証明書とは?
これは「もし今会社を辞めたら退職金いくら?」を証明する書類で、勤続5年以上だと提出を求められることが多いんです(※必要かどうかは裁判所によります)。
やっかいなのが、会社のちゃんとしたハンコが必要なこと。つまり会社に「これ書いてください」もしくは「書いたのでハンコ下さい」って頼まないといけなくて、当然「何に使うん?」って聞かれる——だから会社バレに直結する厄介な書類なんです。
セキララ子私はこれが本当に取れなくて、めちゃくちゃ時間がかかってしまって、結局諦めて自分から白状しました😢
ただ、今振り返ると、必要以上に個人的な事情を話しすぎず、事務手続きとしてスムーズにお願いできる言い方もあったなと思います😅退職金見込額証明書をお願いするときに、会社へ不自然に思われにくい伝え方は別記事でまとめましたぜひ参考にしてください👇
【同居人別】本当に隠し通せる?リアルな境界線
相手が誰かによって「隠せる/隠さない方がいい」がかなり変わります。私の実感ベースで正直に👇
🟡 同棲中の彼氏・彼女 → 財布が別なら、いけることも(実体験)
財布が完全に別で、郵便物も自分で管理している場合は、私のように知られず進められる場合もあります。ただ、将来を考えている相手なら、正直に話すことも考えてみてください。嫌われたり、別れを切り出されたりするかもしれませんが、隠していたことが後からバレた方が相手を傷つけますよね?それでも絶対に知られたくないなら、墓場まで持って行く覚悟が必要です😢
🟠 実家暮らし → いけるかも。でもバレた時は覚悟を!
親が干渉してこないなら乗り切れる可能性も。ただバレたらきっとめちゃくちゃ怒られることは簡単に想像できますよね?そーなったらもう仕方ない。しっかり怒られよう!愛の鞭だと思って耐えましょう!
🔴 夫婦(既婚) → 隠すより、絶対に話した方がいいと思います
関係性悪化やお気持ちの問題と言うのももちろんありますが、現実問題、特にパートナーが家計を管理してると隠し通すのはかなり難しい。通帳どこ?ネット銀行のログイン方法は?など、任せっぱなしだと尚更です。
しかも、「借金してたこと」より「嘘をつかれたショック」の方が大きかったりすること。自己破産のことは正直に話せば乗り越えられたかもしれないのに、隠そうとした結果、信頼関係が傷ついてしまう……こうなると関係修復がかなり困難になる or 最悪、離婚なんてことも。
セキララ子プライドはいったん玄関に置いて、しっかり話す方を強くおすすめしたいです……。
借金の「理由」で、バレにくさの難易度が変化!
実はSTEP4の申し立てのあと、進む道は2つに分かれます。比較的あっさり終わる「同時廃止」に進む道と、じっくり調べる必要のある「管財事件」への分かれ道です。私が進むことができたのは前者の「同時廃止」。これが「自宅から出ずに手続きを終われた」理由でもあります。
◆ あっさり終わる道=同時廃止
手放すような財産がない人が進む道。財産がないので、手続きの開始と同時に終了します(このロードマップは、この道の流れで書いています)。期間が短く、費用も安め。裁判所に行かなくていいことが多いです。
◆ じっくり調べる道=管財事件
手放す財産がある人/借金の理由を調べる必要がある人が進む道。調査役(破産管財人)がつきます。期間が長め、費用も高くなりがちで、手続き中は自分宛ての郵便が調査役にいったん転送されたり、「債権者集会」で裁判所に行く必要が出てくることも。
どっちの道になるかは、借金の「理由」も関係します
私の借金、メインは美容医療のローンで、ギャンブルは少しだけだったから「同時廃止」でいけたんだと思います。
ギャンブルや浪費がメインだと「ちゃんと反省してるか調べよう」となって、「管財事件」に進みやすいらしいです。だからと言って申告内容を隠すのはご法度!それに、隠さず正直に相談で話せば、弁護士さんが法律の範囲内でちゃんと自己破産へ導いてくれるパターンも全然あると思います!
旦那さんの借金も、ギャンブルや飲食、ゲーム課金など、浪費に近い内容がかなり多かったそうです😅それでも、隠さず正直に相談して手続きを進めた結果、最終的に自己破産できました!もちろん、浪費やギャンブルがある場合は、管財事件になったり、より慎重に見られたりする可能性がありますが、自己判断で諦めるのではなく、まずは専門家に正直に相談するのが大事だと思います。
セキララ子旦那さんは弁護士事務所には行ったけど、裁判所は行ってないって言ってたから多分私と同じ「同時廃止」で行けたんだと思います!
【恐怖】自己破産手続き中に、なぜか給料差し押さえ!?
最後に、実体験を元にした注意喚起なんですけど——私、破産手続きの超後半、順調に進んでいたはずやのに、勤めてる会社の社長からスマホに直電があって、「給料差し押さえになったよ?どういうこと?」って言われたんです😢
私のようなケースは本当にごくごく稀だと思いますが、なんでそんなことになってしまったのか、どうしたら防げたのか、そしてどう対応してもらったのか——これもセキララに綴ってますので、ご興味ある方はぜひ読んでください!
目の前の霧は、晴れてきましたか?
私も何日も悩みましたが、プロに話を聞いてもらって「あなたの場合はこう進めましょう」と言ってもらえて、めっちゃ楽になりました!一回も催促の電話が鳴らずに過ごせた日の晩ご飯がとてもおいしかったこと、寝転んだ布団が気持ちよかった感覚を、今でも本当によく覚えています☺️
借金の返済がなくなることもありがたいんですが、いちばんのメリットはここじゃないかな?
心底もっと早く電話しとけばよかったと思った瞬間でした。
色々考えないといけないことや不安で頭いっぱいだとは思いますが、心と頭を整理するためにも一度下のリンクからプロに相談して見ることをお勧めします!
この記事を読んでるあなたに、1秒でも早く、ご飯の味がする穏やかな毎日が戻ってくることを祈っています☺️
※この記事は経験者による体験談・一般的な情報の共有であり、法的助言ではありません。費用や手続き・期間(“同時廃止”か“管財事件”かの振り分け、郵便の届き方、財産や退職金の扱いなど)は、事務所・管轄の裁判所・個別の事情によって異なります。必ず弁護士・司法書士などの専門家にご確認ください。
コメント