はじめまして!セキララ子です☺️
ローンやクレジットカードの支払いが追いつかず、督促の電話や通知に追われて、「もうどうしたらいいんやろ……」と必死に調べてはいるものの
「自己破産ってワード出てきたけど、なんか怖い……」
「任意整理?個人再生?何が違うん?」
「え、結局自分はどうしたらいいん?」
頭の中、ハテナでいっぱいですよね?だけど同時に「この地獄がどうにかできるなら…」と、小さな希望の光を見つけたような気持ちも湧いてるはず!
 セキララ子
何を隠そう、私も自己破産経験者!数年前の私もまさに不安でいっぱいだったので、お気持ちがよーくよーく分かるんです。
もしもあなたが、あの頃の私と同じように借金に追われて人生諦めかけているのなら、1秒でも早く「再スタート」の入り口に立てる様、まずは一緒に分からない事を一つ一つクリアにしていきましょう!
「債務整理」の3つの方法と違い
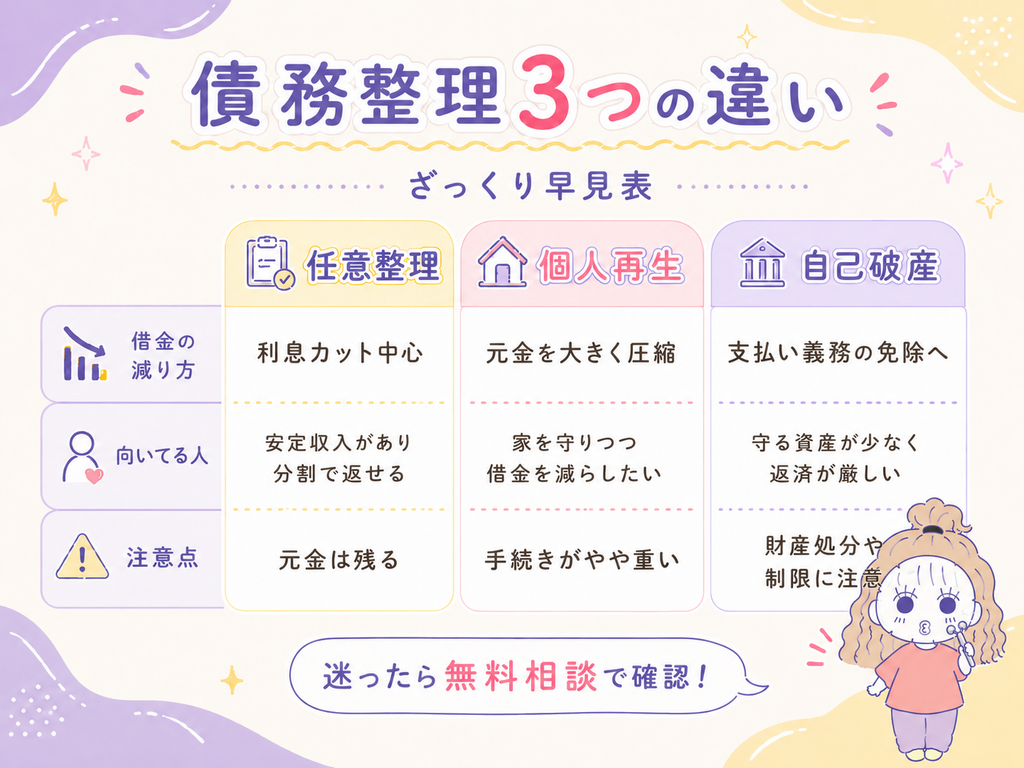
「債務整理」には「任意整理」「個人再生」「自己破産」と3つのパターンがあります。まずはざっくりですがこの3つの違いについて解説していきますね。
| 方法 | どんな手続き? | 誰に向いてる? |
|---|---|---|
| 任意整理 | 将来の利息をカットして、元本を3〜5年かけて返す。 | 毎月返済に回せるお金があり、残った元金を3〜5年ほどで返せそうな人 |
| 個人再生 | 借金を大幅に減らす(最大5分の1など)。家を残せるのが最大の特徴。 | 住宅ローンを抱えていて、家を守りたい人 |
| 自己破産 | 免責が下りたら多くの借金の支払い義務が免除される。価値のある資産は手放す場合がある。 | 守るべき資産がない人 |
なんとなーく違いがイメージできますか?安定した収入があって、3〜5年でコツコツ返していけそうなら「任意整理」。持ち家を守りたいなら「個人再生」。守りたいものなんてないさ!って人は「自己破産」って感じです。
資産が少ない人は、「自己破産」の方が良い?
まずは資産が少ない状況がどんな状況なのか確認していきましょう。
- 持ち家ではない。
- 車は持っていない(あってもボロボロでほとんど価値がない)
- まとまった預金がない
- 金目のものは持っていない(現金は99万円まで/それ以外の時計やバッグ宝石など1個20万円超が処分対象)
これ全部当てはまるのであれば、任意整理や個人再生で長く返済を続けるより、自己破産を検討した方が早く生活再建につながりやすいケースが多いようです。
「破産」ってワード。すごく重たく聞こえますよね?でも、独身で、守る資産も少なく、保証人付きの借金もない場合は、自己破産が一番スッキリ進むケースもあります。
自分がどれに当てはまるかは、「手元にどんな資産があるか」でだいたい決まってくるって感じです。
【超重要】どれを選んでも「信用情報が傷つく」のは一緒!
ここが一番大事なところなんですけど、どの方法を選んでも信用は傷つきます。「返す額が自己破産より少ないから、任意整理ならブラックにならない」みたいなオイシイ話はありません。
ブラックリストに載ったら、以下の制限がかかります。
目安として5〜7年ほど、もれなく以下の審査に通りにくくなります。
- クレジットカードの審査に通りにくくなる
- ローンが組みにくくなる
- スマホなどの分割払いが通りにくくなる
そこで考えてみてほしいポイントがここ!
信用情報に傷がつくデメリットが大きく変わらないなら、何年も元本を返し続ける任意整理より、自己破産で多くの借金の支払い義務を免除してもらう方が、守る資産が少ない人にとってはメリットが大きい可能性が高くなってきます。
セキララ子実際、うちの旦那も最初は任意整理で頑張ってたけど、返しても返しても終わらないから、結局自己破産に切り替えたんです。(結婚する時に「若い頃借金でやらかして自己破産した」って告白してくれました笑)
資産もなく収入もカツカツなら、任意整理や個人再生は「しんどい上に長い」になりがちです。
【注意⚠️】資産がなくても「自己破産が合わない人」がいます
資産が少ない人でも、「自己破産が合わない人」はどんな人かと言うと。
- 保証人がついている借金がある人
自己破産すると、請求が保証人(親や親戚など)に行ってしまいます。この場合は、任意整理の方が現実的なケースもあります。任意整理なら整理する借金の対象を選べるので、「保証人付きの借金だけ外して、それ以外を整理する」という進め方が検討されることもあります。 - 特定の職業に就いている人
警備員、保険の外交員、士業などは、破産手続きの間、一時的にその仕事に就けない期間(資格制限)ができてしまいます。
自分はどの手続きで進めるべきかは、しっかり弁護士さんや司法書士さんにヒアリングしてもらう必要があります。なので正直にありのままの現状をお伝えしましょう。
借金の原因が「ギャンブル」だと自己破産できない!?
自己破産について調べていると、「免責不許可事由」という難しい言葉が出てきます。
これは、借金の支払い義務を免除してもらえない理由のこと。その中には、ギャンブルや浪費で大きな借金を作った場合も含まれています。
これをネット記事で読んだ私は「ギャンブルが原因やと自己破産できへんってこと?もう詰んだやん。最悪。」と思いました。
セキララ子実は私の借金、美容課金だけじゃなくてギャンブルが原因のものもあったんですよね〜💦
でも、当てはまったら絶対に免責されない、という意味ではなく、借金ができた経緯などを踏まえて裁判所が免責を認める場合も全然あります。
私も無料相談でギャンブルのことまでしっかり隠さずお話しし、その後自己破産の手続きを進め、最終的に免責を受けることが出来ました。ネットで調べて「自分は無理や」と諦めそうになったけど、プロの手にかかれば自己破産を進められる道筋があったんですよね。


無料相談で最初に聞かれること(これで方針が決まる)
私が弁護士の無料相談をしたときも、最初に確認された内容は上記で述べた次の5つでした。。
- 持ち家はありますか?
- 車はありますか?(価値はどれくらい?)
- 退職金はありますか?(見込み額は?)
- 保証人をつけてる借金はありますか?
- 借金の理由って何ですか?
これらを確認することで、専門家は最初の無料相談の段階で「自己破産・任意整理・個人再生のどれが向いていそうか」を判断してくれます。
つまり、ひとりで何時間も悩んでも、自分に合う手続きを正確に判断するのはなかなか難しいです。賢いAIに聞いたって最後は絶対プロに聞けって言われますよね?
セキララ子何日も何時間もネットの海に私の求めてる答えがないか探したけどやっぱりなくて、悩んで悩んで無料相談の電話をしたら5分ぐらいであっさり方針が決まりました。
たった1週間で、あの地獄の着信が止まった
そして、本当にすごいのが、「私の場合は」ですが、無料相談の電話をしてから約1週間で、あの地獄の催促電話がピタリと止まったことです!
無料相談後、速達で届いた書類をすぐに返送。弁護士さんが正式に間に入り、債権者へ受任通知を送ってくれたあと、債権者は取り立てができなくなるらしく、全取り立てがストップしました。
セキララ子「こんなに安心した気持ちで布団に入れたのはいつぶりだろう」って心底ホッとしたのを思い出します。
まずは無料相談だけでもしてみて
だから結論!本当に悪いこと言わないので、ひとりでスマホ握りしめて悩むより、無料相談で「私の場合どれ?俺の場合どれ?」を聞くのが一番早いです。タダやし、聞くだけ聞いてまだ決めなくても全然OK。
自己破産を選んだあとの流れや、家族・会社にバレやすい場面は、こちらでまとめてるよ👇
⚠️自己破産を考えているときに、借金やカード現金化を増やすのは危険
あと、破産手続きする前に焦って借金を増やしたり、クレジットカードの現金化に手を出したりするのは、免責が下りなくなる可能性があるので絶対やめてください!
ネット決済で宝くじ購入もダメです!(換金性の高いもの、宝くじ・金券などを買うのNG)
これも私、危なかったエピソードあるので……それはまた別の記事で書きますね!
私が実際に、会社や身内に知られやすい場面で気をつけたこと、退職金見込額証明書のことなど、生々しい部分はnoteにまとめています。
本気でイメトレしたい人は、こちらも読んでみてください👉【note】美容とお金の失敗談
コメント