こんにちは!セキララ子です☺️
自己破産の手続き中、家計管理ってめっちゃむずなくないですか?
弁護士さんに提出する家計簿のためにレシートを溜めて、月末にまとめて記入しようとして、気づいたら2ヶ月分たまってた……なんてこと、私はザラにありました。
「ちゃんと節約できてるのかも、お金の流れも、正直よく分かってない」。どんぶり勘定で後回し癖のある、そんな私はお金の管理ができていないから、なんかいつもお金がない。いわゆる“金欠民”でした。そんな私が、やっと出会えた「神ってた」銀行アプリのおかげで脱・金欠民できた話を、この記事では書いていきます。
 セキララ子
封筒分けも挫折したし、お小遣いアプリも続かなかったし…私と同じようなズボラさんには共感してもらえると思います😭
ちなみに「口座自体、本当に作れるん?」も気になるところだと思うので先に言っておくと、自己破産の後でも、楽天銀行とみんなの銀行の口座を新しく作ることが出来ました。預金口座の開設は、借入やクレジットカードの審査とは仕組みが別物です。もちろん開設できるかどうかは各銀行の判断なので「誰でも作れます」とは言い切れませんが、破産したから口座もカードも一生無理、なんてことはありませんでした。この記事で本当に伝えたいのは、口座が作れるかどうかより、作った後どうやってお金と付き合っていくかの話です。
この記事では、
- 自己破産手続き中〜後の、お金の管理がしんどかった話
- 封筒貯金に挫折した私が、みんなの銀行に落ち着くまで
- 自己破産後の銀行口座・デビットカードの実際
- みんなの銀行の口座開設手順と、紹介コードの注意点(入力チャンスは1回だけです)
- 向いている人・向いていない人
をまとめます。紹介コードは記事の後半に置いてあるので、先に全体像からどうぞ👇
お金のやりくりに不安のある人はデビットカードがマスト!
デビットカードは、使った瞬間に口座からお金が引き落とされるカードです。クレジットカードみたいな「先に買って後から払う」がそもそも仕組み上できません。
つまり、口座にある分しか使えないわけです。
これ、元々どんぶり勘定の無計画人間な私にはありがたい仕組みでした。
- お金の出入りを把握していなくて収入よりも支出が多くなりがち。
- 手元のお金が足りなくなっても欲しいものが我慢できない。
- 魔法のカードやローンでなんとかしちゃえ☆
- ちょっとやりすぎたかな?でもまあ日払いのバイトとかやったらイケるっしょ!
- 結果なんともならない
セキララ子まぁこんな感じで人生をこじらせた人間なので、物理的に後払いできないカードの方が安心ですよね。
デビットカードだからと言って不便だと感じるシーンは日常にはありませんでした。旅行によく行く人は飛行機代や宿代がクレカじゃないと払えないみたいな記事も見たことはありますが、破産後2年ぐらい経った頃に飛行機のチケットをデビカで買いましたがなんの問題もなかったです。
破産後の生活全般がどうなるかなど、詳しい事はこちらの記事に書いていますのでご興味あったら是非読んでみて下さい🙏
お金の管理がとことん苦手(自己破産手続きならではの事情も)
自己破産の手続き中は、弁護士さんに家計簿をつけて提出する必要がありました。レシートを溜めておいて、それを見ながら月末にまとめて記入する……という流れだったんですが、これが地味にしんどくて。
「また今度やろ〜」と後回しにしてたら、気づいたらレシートが2ヶ月分たまっていたこともあります。結局、ちゃんと節約できているのか、お金の流れを把握できているのか、自分でも分からないまま提出する羽目になっていました。
セキララ子そもそも家計簿をつける時間と気力がある人なら、最初からどんぶり勘定になってないんですよね…😭
そこで、弁護士さんに破産のお願いをしてから、お金のやりくりをしっかり出来るようになるために、現金の「袋分け」で家計を管理してみることにしました。
お給料が入ったら全額お金を下ろしてきて、「食費」「光熱費」「日用品」などと項目ごとに現金を振り分け、その封筒からお金を使っていくやり方です。
- 買い出しに出かけても肝心の食費の封筒を持っていない
- 仕方なくお小遣いとして分けてあった財布から立て替える
- あとで食費の封筒から財布へ戻そうとする
- 小銭がなくてピッタリ返せない
- 「小銭ができたら合わせよう……しばらくしてなんかお金合わない?」
レシートも保管したり色々努力はしたのですが、レシートの管理もうまくできず、封筒の中身が合わないことが多すぎたりほんとどうしたらうまく出来るんや!ってずっと悩んでいました。
セキララ子お小遣いアプリつけたりレシート写真に撮るだけのやつとか色々手出したけど何もかも上手くいかなかったんです😭なんでや!
「スマホの中で封筒分けができて、外出先でもサッと袋からお財布にお金を移せるキャッシュレス決済、ないかな」と思って色々探して、最初に試したのは実はあおぞら銀行でした。目的別に貯める機能はあったんですが、私がイメージしていたのとはちょっと違って、すぐにやめてしまって。
そんな中で見つけたのが、みんなの銀行でした。
スマホの中で「封筒貯金」「袋分け」ができる「みんなの銀行」
私が実際に使っていて助かっている点はこのあたり!
(2026年7月時点の私の使い方です。機能の詳細・条件は公式アプリやサイトで確認してください)。
「ボックス」で封筒分けがアプリの中でできる
貯金を目的別のボックスに分けておいて、使う時は画面上でお金を指で引っ張ってウォレットに移すだけ。現金の封筒と違って、立て替えも小銭の精算も発生しません。私の封筒貯金が失敗した原因の半分以上がこれで解決しました。
私は今、ボックスを食費・日用品・交際費・美容院代(行く月だけ)・保育料のように目的別に分けていて、さらに1週間ごとの予算も決めています。「今週はこのボックスからしかお金を使わない」と決めると、人差し指一本でウォレットにお金を移すだけなので、感覚的にすごく使いやすいです。
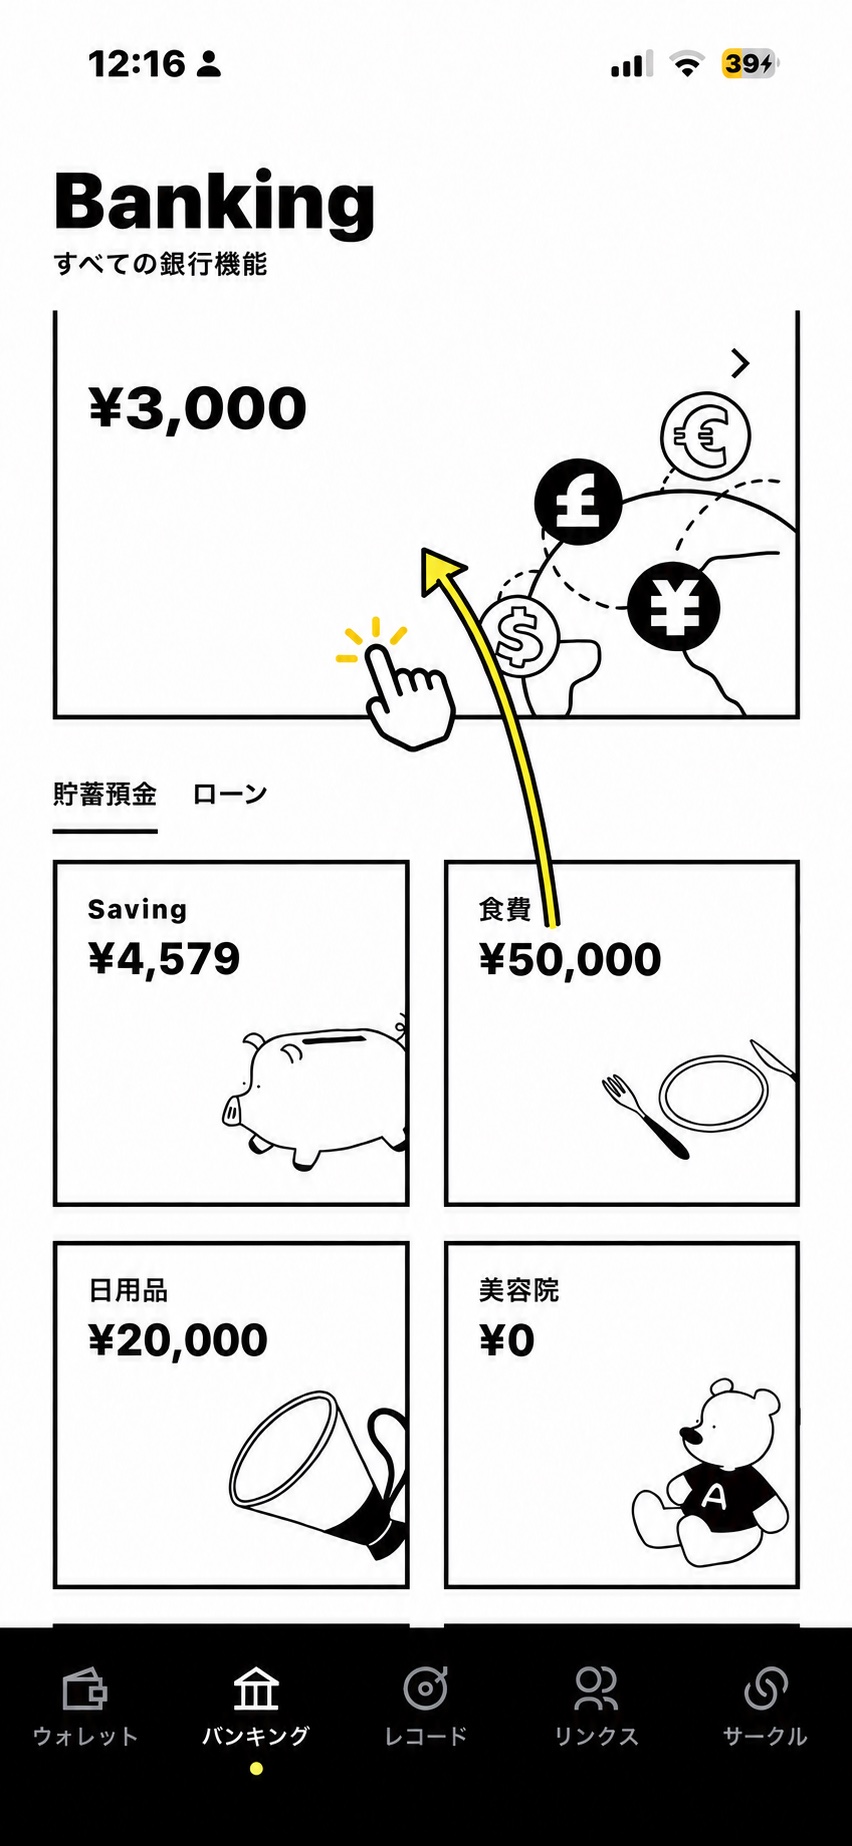
あと、生活防衛費として最低70万円は別ボックスに置いておいて、急な出費があればそこから使う、お金が余ったら補充する、というルールにもしています。サブスクの引き落としは三井住友銀行のOliveに集めていて、月末にまとめてみんなの銀行から振り込む形にしています。
セキララ子整理して書くと分かりやすそうに見えますけど、私の頭の中は結構散らかってます(笑)。それでもこれが今まで一番しっくりきてる方法で、どんぶり勘定・後回し癖のある、私と同じような”金欠民”にこそ使ってみてほしいです!
正直、自己破産した直後は貯金なんて程遠い状態でした。でも、ボックスで予算を分けて「余った分は生活防衛費へ」を繰り返していたら、気づけば最低70万円を置いておけるくらいには、ちゃんと貯蓄ができるようになっていました。
履歴が全部残る
ボックスにもウォレットにもしっかり履歴が残るので、あとから見返して「何に使ったか」がすぐ分かります。これでレシートの管理からも解放されました!
財布を忘れても、スマホとApple Watchで払える
ほんと忘れ物女王な私にとってこれは激アツ!財布がなくてもスマホで払える!カバンの中でスマホが行方不明でもApple Watchで払っとこ、も出来る!もはや現金を使うと、使途不明金が発生してしまうので、逆に、財布を持ち歩かなくなりました。
ことら送金なら、ほかの銀行へ手数料無料でお金を移せる
私は、みんなの銀行をメインにして、三井住友銀行のOliveとゆうちょ銀行のキャッシュカードも持ち歩いています。
ことら送金は、対応している金融機関の個人口座へ、1回10万円以下なら送金手数料無料でお金を移せるサービスです。みんなの銀行では、1日50万円、1日10回まで使えます。
無料なのは、ことら送金の送金手数料です。現金を引き出す時のATM手数料は、送金先の銀行、使うATM、時間帯などによってかかることがあります。
セキララ子三井住友銀行とゆうちょ銀行のカードも一緒に持っていれば、近くで使えるATMが見つかりやすいんです。現金が必要になっても、有料の振込を使わずに済むので、この方法はめちゃくちゃ便利です!
使った金額に応じて、毎月キャッシュバックがある
デビットの利用額に応じて、毎月キャッシュバックがあって、月末に振り込んでもらえます。
2026年7月時点では、利用額1,000円ごとに0.2%(月額600円のプレミアム会員なら1%)
派手な額ではないですが、毎月のことなので何気に助かっています。条件・率は変わることがあるので、最新は公式で確認してください。
振込用紙の支払い
水道光熱費などの振込用紙もみんなの銀行のアプリから支払えます。今まではオリーブからペイペイにお金を移して、PayPayで支払っていたので、オリーブの履歴を遡ったときにどの支払いかわからず、PayPayまで確認しに行って…とめんどくさい事をしていたので、手間が一つ省けてものすごく助かっています。
セキララ子ほんとに、お金の管理が苦手な人にこそ使ってほしい銀行なのです。財布もお小遣いアプリも請求書払いも、ネットでの支払いも全部みんなの銀行のアプリで賄えるんです〜!どうにか伝われ〜!
「もう金欠民は卒業したい」「他の機能も気になるけど先に紹介コードだけ見ておきたい」という方は、この下から見られます👇
向いている人・向いていない人
向いている人
- クレジットカードが作れない・持ちたくないけど、キャッシュレスは使いたい人
- 封筒貯金・袋分けに挫折したことがある人
- 「口座にある分だけ使う」安心感を得たい人
- 色んなサービスの管理をしたくない人
向いていない人
- 紙の通帳がないと落ち着かない人
- 窓口で相談しながら手続きしたい人
- スマホの操作やアプリの管理がそもそもストレスな人
セキララ子「みんなの銀行」なんてちょっとふわっとした名前やし、サイトがとにかくオシャレでほんまにちゃんとした銀行なん?って最初思ったんですけど、めちゃくちゃ使い勝手いいので一回口座開設してみて欲しいです!
今なら口座開設で500円がもらえる!
脱・金欠民、ここから始めてみませんか?口座開設してみよっかなって思った方は是非とも、下記の「紹介コード」をコピーして使って下さい!
口座開設時に、下の紹介コードを入力すると、紹介する側・される側それぞれに500円がもらえるキャンペーン中です!(2026年7月時点:金額・条件は変わることがあるので、申込前に公式サイトで確認してください)。
セキララ子私が口座開設したときは、口座開設の翌日か、翌々日ぐらいに500円振り込まれてました。え、はや。と思った記憶があります。
紹介コードの入力チャンスは「1回だけ」なのでご注意を
口座開設の流れはこうです!
- アプリをダウンロードする
- 本人確認など、口座開設の手続きを進める
- 開設後の初回ログインの流れの中(支店選択・ATM暗証番号の設定が終わったあたり)で、紹介コードの入力画面が出てくる
- ここで紹介コードを入力する
セキララ子特典の入金時期や、サービス体験プログラムなどの追加特典は時期によって変わるので、公式サイトの案内を確認してからの登録をお勧めします!
破産後の口座・カード事情の早見表(まとめ)
| 気になること | 実際のところ |
|---|---|
| 銀行口座の新規開設 | 私は破産後に2つ作れた。預金口座の開設は借入の審査とは仕組みが別 |
| デビットカード | 使った瞬間に口座から引き落とす仕組み。破産前から持っていたものも使えた |
| クレジットカード | 一定期間、新規作成が難しくなる(詳しくは下の別記事で) |
| ネット通販・サブスク | デビットで支払えるところが多かった |
クレジットカードがいつから作れるかの話は、こちらにまとめています。
破産後の銀行口座について、よくある質問
自己破産していても、銀行口座は新しく作れますか?
私は作れました。預金口座の開設は、借入のように信用情報を前提とする審査とは仕組みが違います。ただし、開設できるかどうかは最終的に各銀行の判断です。破産した借入先と同じ銀行・グループは避けるのが無難です。
デビットカードに審査はありますか?
デビットカードは後払いの立て替えがない仕組みのため、クレジットカードのような与信審査を前提としていません。私は破産後に2つの口座を新しく作れました。ただし、発行の可否や利用条件は各銀行の判断・規定によります。
手続き中でも口座を作っていいですか?
自己破産の手続き中は、財産や口座の状況を裁判所へ説明する必要があります。新しい口座を作る前に、依頼している弁護士さんへ一言確認してください。この記事の私の話は、手続きが終わったあとの話です。
紹介コードはどこで入力しますか?
口座開設後の初回ログインの流れの中で、入力画面が1回だけ表示されます。画面を過ぎるとあとから入力できないため、事前にコードをコピーしておいてください。
キャンペーン詳細まとめ
スマホだけで口座開設からデビット発行まで終わるので、窓口に行かずとも今この場で口座開設始められます。
紹介コード入力チャンスは初回の1回だけなので、コピーしてから進めていくことをお勧めします!
金欠民だった私がこうして脱・金欠民できたように、自己破産をしても、自分に合う方法でお金のやりくりは上手になります!大丈夫です!みんなの銀行のアプリが合うかどうか是非ダウンロードして確かめてみて下さいね☺️ついでに500円も貰っちゃいましょ♪
参考情報
- みんなの銀行|お友だち紹介プログラム(確認日:2026-07-10)
- みんなの銀行 公式サイト(確認日:2026-07-10)
- みんなの銀行 振込・ことら送金(確認日:2026-09-25)
コメント